현황: 목표주가와 현재 밸류에이션
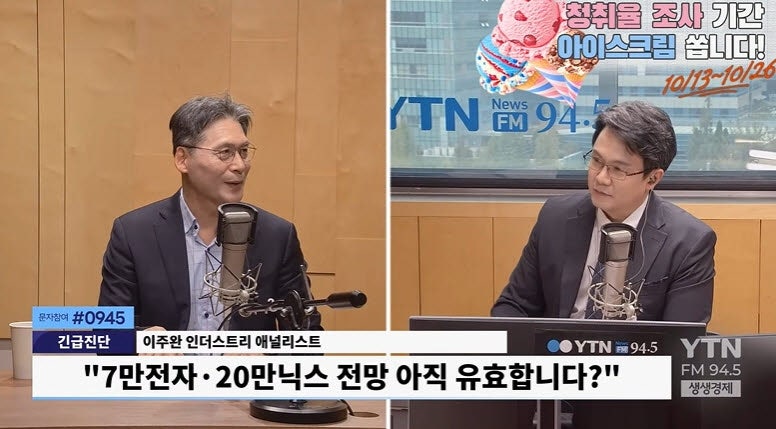
2026년 10월 16일 YTN라디오에 출연한 이주완 인더스트리 애널리스트는 삼성전자 적정 주가 7만원, SK하이닉스 20만원 전망을 다시 언급하며 두 기업이 여전히 고평가 구간이라고 주장했다. 16일 기준 기사에 제시된 주가순자산비율(PBR)은 삼성전자 2.52배, SK하이닉스 3.43배다. PBR은 주가를 주당순자산으로 나눈 지표다.
그는 목표 주가 수준에서 PBR이 1배 안팎이 된다고 설명했다. 다만 이는 애널리스트의 평가이며, 기사에 제시된 수치는 특정 시점의 지표다.
원인: 메모리 가격 상승에 대한 우려
이 애널리스트의 핵심 논리는 실적 증가가 출하량보다 메모리 가격 상승에 기대고 있다는 것이다. 그는 메모리 가격이 2025년 4월부터 급등했고, 이후 생산량·출하량·판매량 증가는 주가 상승을 뒷받침할 만큼 나타나지 않았다고 봤다. 가격은 공급이 정상화되면 제자리로 돌아갈 수 있다는 설명이다.
그는 올해 실적 개선을 인정하면서도 주가는 미래 가치를 반영한다고 강조했다. 시장이 보는 질문은 1년 뒤에도 실적이 107조원 수준일 수 있느냐는 점이며, 그는 그 가능성을 낮게 판단한다. PER(주가수익비율)은 주가를 주당순이익으로 나눈 값으로, 이익이 늘면 낮아질 수 있지만 그것만으로 PBR 부담이 해소되는 것은 아니라는 주장이다.
전망과 시사점: 실적 지속성을 따져볼 때
기사에는 금리·환율·정책 변화에 관한 구체적 수치나 전망이 제시되지 않는다. 따라서 이 이슈를 해석할 때는 확인되지 않은 거시 변수보다 기사에 나온 쟁점, 즉 메모리 가격의 지속성과 판매량 변화를 중심에 두는 편이 타당하다. 가격 상승이 이어지는지, 생산·출하량 증가가 동반되는지가 실적 전망을 가르는 관찰 지점이다.
투자 판단에 적용할 때는 목표가만 보기보다 다음을 점검할 수 있다.
- 실적 개선이 가격 상승과 판매량 증가 중 어디에서 비롯되는지 구분한다.
- 메모리 가격이 정상화될 경우 이익이 얼마나 유지될지 확인한다.
- PBR과 PER을 함께 살펴 밸류에이션 판단의 전제를 비교한다.
결론
7만원·20만원 전망은 메모리 가격 상승에 따른 실적 개선이 지속 가능하지 않을 수 있다는 판단에 기초한다. 이는 한 애널리스트의 견해이므로, 투자자는 가격과 물량의 변화, 실적 지속성, 밸류에이션 지표를 함께 확인할 필요가 있다.
- #삼성전자
- #SK하이닉스
- #메모리가격
- #반도체주가
- #주가전망