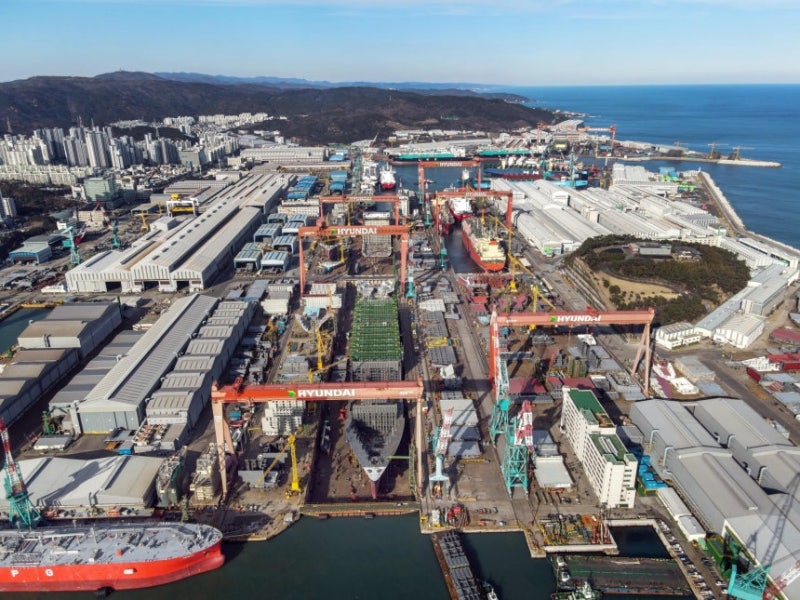
현황: 역대급 실적에도 고점 대비 반토막
2026년 10월 16일 HD현대중공업 주가는 전일보다 하락한 35만1500원에 마감했다. 한때 80만원대에 근접한 주가와 비교하면 고점 대비 큰 폭으로 내려온 상태다. 반면 올해 2분기 매출은 6조3322억원, 영업이익은 1조399억원으로 전년 동기보다 각각 52.7%, 120.6% 증가했다.
실적 개선과 주가 하락이 동시에 나타나는 배경에는 노사 협상이 있다. 노사는 9월 30일 기본급 12만원 인상과 격려금 200%+1100만원 지급을 담은 잠정합의안을 마련했지만, 조합원 찬반투표에서 부결됐다. 노조는 기본급 14만9600원 인상, 상여금 100% 인상, 영업이익 30% 배분 등을 요구했고, 10월 21~23일 7시간 부분파업을 예고했다.
원인: 실적보다 비용과 납기 불확실성
2분기 실적에는 HD현대미포 합병에 따른 기저효과가 반영돼 있다. 기사에 따르면 해양·엔진기계 등 비조선 부문의 이익률 상승도 실적 개선을 이끌었다. 따라서 실적 증가율만으로 향후 주가 흐름을 판단하기는 어렵다.
조선업은 생산 공정이 연쇄적으로 이어져 파업이 길어질 경우 납기 지연과 추가 비용 부담으로 이어질 수 있다. 시장이 주목하는 것은 파업 자체보다 협상 결과가 4분기 수익성에 미칠 영향이다. NH투자증권은 실적 추정치와 목표주가를 낮추며 노사 협상 결과를 4분기 수익성 변수로 들었다. SK증권도 3분기 실적이 기대를 밑돌 것으로 전망하며 목표주가를 97만원에서 82만원으로 낮췄다.
전망: 협상 결과와 실적 추정치를 함께 볼 때
주가 전망의 핵심은 파업 예고가 실제 생산 차질과 비용 증가로 이어지는지, 임금 협상이 어느 수준에서 마무리되는지다. 현재 기사에는 금리·환율·정책 변화가 HD현대중공업 주가에 미친 영향에 관한 구체적 수치가 제시되지 않아, 이를 이번 하락의 원인으로 단정하기 어렵다.
주주에게는 목표주가만 비교하기보다 실적 전망의 변경 이유와 협상 진행 상황을 함께 확인하는 접근이 유용하다. 목표주가는 증권사 추정치에 기반한 전망이며 실제 주가를 보장하지 않는다.
결론
HD현대중공업은 2분기 실적이 크게 개선됐지만, 노사 협상과 파업에 따른 비용·납기 불확실성이 주가의 부담 요인으로 부각되고 있다. 지금 확인할 항목은 다음과 같다.
- 10월 21~23일 예고된 부분파업의 진행 여부
- 노사 협상 결과와 4분기 수익성에 대한 후속 전망
- 실적 추정치와 목표주가가 조정되는 근거
- #HD현대중공업
- #HD현대중공업주가
- #조선업
- #노사협상
- #주가전망