현황: 휴머노이드 기업 첫 상장 잣대
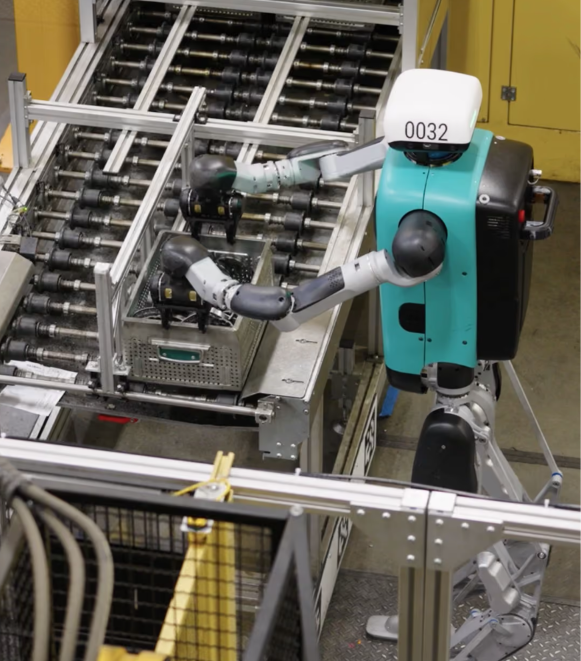
미국 휴머노이드 로봇 기업 어질리티 로보틱스가 11월 나스닥 상장을 추진한다. 스팩(SPAC)은 기업인수목적회사로, 이미 상장된 회사와 합병해 증시에 진입하는 방식이다. 어질리티와 처칠 캐피털 XI가 제출한 합병 증권신고서(S-4)는 현지시간 10월 13일 효력을 얻었고, 합병안은 11월 2일 임시주주총회에서 표결에 부쳐진다. 통과되면 합병 회사는 ‘AGLT’로 거래될 예정이다.
합병 전 기업가치는 25억달러, 약 3조원으로 책정됐다. 조달액은 6억2,000만달러 이상을 목표로 한다. 다만 스팩 신탁 계좌의 약 4억2,400만달러는 투자자 환매가 없다는 가정에 따른 규모다. 하나증권은 상장 후 시가총액을 약 33억6,000만달러로 추산했다.
원인: 미래 성장 기대와 현재 실적의 간극
스팩 합병은 일반 IPO처럼 기관 수요예측으로 공모가를 정하기보다 회사와 스팩이 기업가치를 협상한다. 그만큼 현재 실적보다 미래 전망이 가격에 크게 반영될 수 있다. 이 때문에 어질리티의 상장은 현대자동차그룹 보스턴다이내믹스의 이른바 ‘몸값 100조원’ 전망을 가늠할 비교 기준으로 주목받는다. 다만 두 회사의 가치를 직접 비교할 근거가 충분하다는 뜻은 아니다.
어질리티의 2025년 매출은 178만1,967달러인 반면 영업손실은 1억4,017만달러다. 매출원가도 447만달러로 매출의 약 2.5배다. 지난해 매출의 87%는 로봇 직접 판매에서 나왔고, 구독형 로봇 서비스(RaaS)는 아직 핵심 매출원이 아니다. 고객사 9개 시설에서 로봇을 운영 중이라는 사실은 사업 적용 사례를 보여주지만, 반복 매출이나 수익성을 입증하는 지표와는 구분해야 한다.
전망: 상장 가격보다 확인할 지표
이번 상장은 휴머노이드 로봇의 성장 기대가 실제 매출과 수익 구조로 이어지는지 살펴볼 계기다. 그러나 25억달러의 합병 전 가치만으로 사업의 지속 가능성이나 보스턴다이내믹스의 적정 가치를 판단하기는 어렵다. 환매 규모와 투자 약정 이행, 이후 매출원가와 영업손실의 변화가 함께 확인돼야 한다. 참고 뉴스에는 금리·환율 등 거시 변수의 구체적 영향은 제시돼 있지 않으므로, 이 상장만으로 시장 전체의 자금 여건을 단정할 수 없다.
결론
시사점은 높은 기업가치 자체보다 성장 기대를 뒷받침할 실적의 간격에 있다. 투자 판단 전 다음 항목을 확인할 필요가 있다.
- 11월 2일 주주총회에서 합병안이 통과되는지 확인한다.
- 스팩 투자자 환매 여부와 실제 조달액을 살핀다.
- 후속 공시에서 매출, 매출원가, RaaS 비중이 개선되는지 비교한다.
- #어질리티로보틱스
- #휴머노이드로봇
- #나스닥상장
- #스팩합병
- #보스턴다이내믹스