현황: 코스피 5000선은 바닥일까
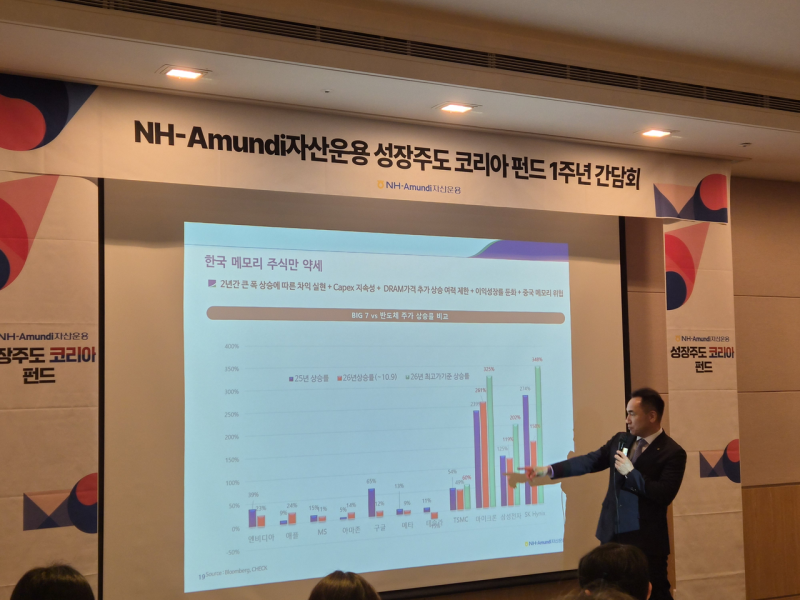
2026년 10월 19일 NH-아문디자산운용 기자간담회에서 박진호 주식운용부문장은 코스피 5000대가 저평가 구간이라는 견해를 밝혔다. 반도체를 중심으로 외국인 매도세가 강한 가운데 나온 진단이다.
그는 삼성전자와 SK하이닉스의 내년 이익 전망치 약 900조원을 60% 낮춰도, 다른 상장사 이익을 합산하면 약 600조원이라고 설명했다. 시가총액 약 4500조원과 비교하면 주가수익비율(PER), 즉 이익 대비 주가 수준은 한 자릿수라는 주장이다. 이는 운용부문장의 전망이며, 실제 실적이나 시장 저평가를 확정하는 수치는 아니다.
원인: 반도체 실적 가정과 주주환원
이번 진단의 핵심은 반도체 이익 전망과 주주환원이다. 외국인이 올해 200조원을 순매도한 가운데 자사주 매입이 66조원에 달해 수급의 일부를 받아냈다는 게 박 부문장의 설명이다.
그는 삼성전자의 올해 잉여현금흐름(FCF)을 약 230조원으로 보고, 이 가운데 절반인 110조원가량을 주주에게 돌려주는 계획을 제시했다. 내년 FCF는 400조원, 삼성전자와 SK하이닉스의 합산 주주환원 규모는 약 300조원으로 전망했다. 삼성전자 주주환원 규모의 시가총액 대비 비율은 2025년 2.3%, 올해 7.1%, 내년 12.9%로 높아질 것이라는 추정도 내놨다.
다만 제공된 뉴스에는 금리와 환율 전망이 제시되지 않는다. 따라서 거시 변수의 방향을 단정하기보다 반도체 실적 가정과 주주환원 계획에 초점을 맞춰 볼 필요가 있다.
전망: ‘3년 버티면 배당 30%’를 어떻게 볼까
박 부문장은 삼성전자를 3년 보유하면 배당만으로 30%를 얻을 수 있다고 말했다. 이는 주주환원 전망에 근거한 발언이지 확정 수익률이 아니다. 배당 규모와 주가는 달라질 수 있고, 자사주 매입은 배당금 지급과 같은 방식의 현금 수익이 아니다.
실무적으로는 이 발언을 매수 신호로 단정하기보다 전망의 전제를 점검하는 기준으로 삼을 만하다. 반도체 이익 추정이 크게 낮아지는지, 실제 FCF와 배당·자사주 매입이 제시된 규모에 가까운지 확인해야 한다. 배터리·전기차·소형모듈원자로도 간담회에서 주목 분야로 언급됐지만, 해당 뉴스에는 구체적 실적 전망이 없다.
결론
코스피 5000선 바닥론은 반도체 이익을 크게 할인해도 저평가라는 분석과 대규모 주주환원 기대에 기대고 있다. 전망을 투자 판단에 적용할 때는 다음을 확인해야 한다.
- 삼성전자·SK하이닉스 이익 전망의 변화
- 삼성전자의 실제 FCF와 배당·자사주 매입 규모
- 3년 배당 30% 주장의 전제가 유지되는지
- #삼성전자
- #코스피
- #주주환원
- #반도체
- #NH아문디