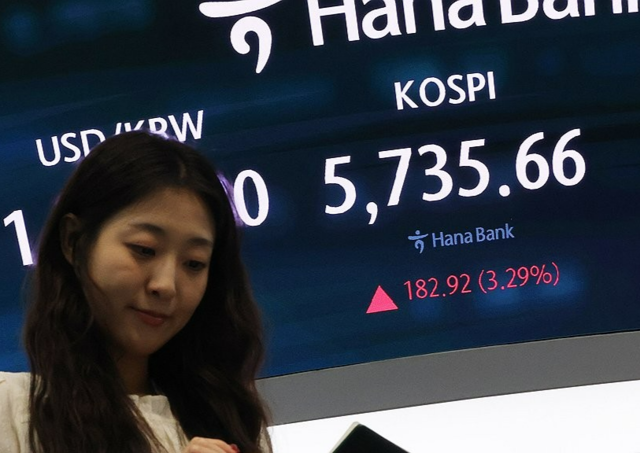
현황: 급락한 코스피, 증권사는 2027년 9300선 전망
코스피가 5500선까지 밀린 가운데 한화투자증권은 2027년 코스피 목표치를 8500으로 제시했다. 예상 등락 범위는 6000~9300선이다. 하장권 연구원은 기업 실적보다 주가가 먼저 크게 하락했다고 진단하며, 코스피 6000선 아래에서는 매수 대응이 필요하다고 권고했다.
코스피는 10월 13일과 15일 급락했다. 미국의 고금리 장기화 우려와 반도체 업황 불확실성이 투자심리를 위축시킨 배경이다. 다만 한화투자증권은 국내 주요 기업의 이익 전망이 크게 훼손되지 않았다는 점에 주목한다.
원인: 이익 전망과 주가 사이의 괴리
한화투자증권 보고서에 따르면 10월 16일 기준 코스피의 향후 12개월 예상 ROE는 25.5%로 사상 최고 수준에 근접했다. ROE는 기업이 자기자본으로 얼마나 많은 이익을 내는지를 나타내는 지표다. 반면 주가순자산비율(PBR), 즉 주가가 순자산의 몇 배인지 보여주는 지표는 1.08배에 머물렀다.
보고서는 2005~2023년 국내 증시의 ROE와 PBR 관계를 적용하면 약 2배 PBR이 가능한 수익성이라고 분석했다. 실제 밸류에이션은 그 절반 수준이라는 설명이다. 향후 12개월 예상 주가수익비율(PER)은 4배대로, 2010년 이후 가장 낮다. 하 연구원은 현재 주가에 반영된 ROE가 약 11%라고 봤다. 최근 12개월 확정 실적 기준 약 16%, 향후 12개월 예상 약 26%와 차이가 난다.
전망: 재평가의 조건은 이익 신뢰 회복
이번 전망의 핵심은 9300선 도달을 확정하는 데 있지 않다. 높은 예상 수익성이 주가에 반영되지 않은 상태에서, 이익 증가가 이어진다는 시장의 신뢰가 회복되면 밸류에이션 재평가가 가능하다는 논리다. 반대로 고금리 우려와 반도체 불확실성이 이어지거나 이익 전망이 낮아지면 목표 범위 상단은 달성하기 어려울 수 있다.
실무적으로는 목표지수만 보기보다 전망의 전제를 점검할 필요가 있다. ROE와 기업 이익 전망이 유지되는지, 금리·반도체 우려가 완화되는지, 주가가 이익 전망을 따라 회복하는지를 함께 살피는 방식이다.
결론
한화투자증권의 2027년 코스피 전망은 실적 대비 낮은 밸류에이션의 정상화를 기대하는 시나리오다. 다만 8500 목표와 6000~9300 범위는 증권사 전망이며, 실현을 보장하지 않는다.
- 코스피 예상 ROE와 실제 이익 전망의 변화를 확인한다.
- 금리 장기화와 반도체 업황 불확실성이 완화되는지 점검한다.
- 6000선 아래 매수 권고는 해당 보고서의 의견으로 보고, 투자 판단은 자신의 위험 감내 범위에 맞춘다.
#코스피 #한화투자증권 #ROE #PBR #반도체 업황