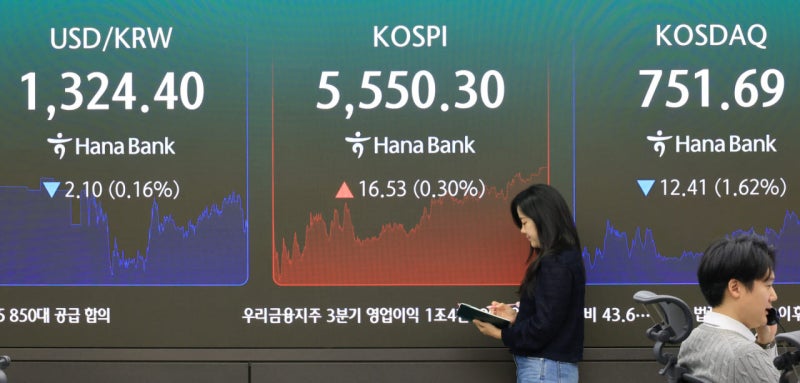
현황: 코스피 선행 PER 약 4배
2026년 10월 23일 블룸버그 집계에서 코스피의 12개월 선행 PER은 약 4배다. 선행 PER은 주가를 향후 1년간 예상되는 주당순이익으로 나눈 값으로, 낮을수록 예상 이익에 비해 주가가 낮게 평가된다는 뜻이다. 연초 시가총액 1조 달러를 넘은 세계 18개 증시 가운데 2006년 이후 가장 낮은 수준이다.
비교하면 인도네시아 자카르타종합지수는 약 8배, 대만 가권지수는 약 16배다. 코스피는 6월 고점 대비 약 40% 하락했고, 같은 기간 12개월 선행 이익 전망치는 22% 올랐다. 주가와 이익 전망이 반대 방향으로 움직이는 상황이다.
원인: AI 투자 우려와 차입비용 부담
이번 밸류에이션 하락에는 기술주 비중이 높은 시장에서 커진 AI 투자 우려가 작용하고 있다. 투자자들은 AI 지출이 기업 실적으로 이어질지, 높아진 차입 비용이 관련 기업에 어떤 부담을 줄지 따지고 있다. 이 때문에 견조한 실적과 개선된 이익 전망이 주가에 반영되지 못하고 있다.
한편 한국은 반도체 수요 호황에 힘입어 올해 수출이 1조 달러를 넘어설 전망이고, 한국은행은 올해와 내년 성장률이 기존 전망보다 상당히 높을 것으로 내다봤다. 다만 반도체 경기 사이클과 AI 투자 지출에 대한 불확실성이 남아 있어, 경제 기초 체력과 증시 투자심리가 같은 방향으로 움직이지는 않는다.
전망과 시사점: 낮은 PER만으로 반등을 단정하기 어렵다
PER 4배는 과거와 비교해 낮은 평가를 보여주지만, 그 자체로 반등 시점을 알려주지는 않는다. 특히 AI 투자 우려와 차입 비용 부담이 이어지면 이익 전망 개선이 주가 회복으로 연결되는 데 시간이 걸릴 수 있다. 반대로 우려가 잦아들고 개선된 실적 전망이 확인되면 저평가 인식이 매수 요인으로 작용할 가능성이 있다.
실무적으로는 PER 숫자 하나보다 주가 하락과 이익 전망 상향이 지속되는지, 그리고 AI 투자와 차입 비용에 대한 시장 우려가 완화되는지를 함께 살펴볼 필요가 있다. 뉴스에서도 이번 급락을 저가 매수 기회로 보는 의견과 투자심리 회복 시점을 신중하게 보는 시각이 엇갈린다.
결론
코스피의 낮은 PER은 상대적인 저평가를 보여주지만, 반등을 보장하지는 않는다. 투자 판단 전 다음 항목을 확인할 만하다.
- 12개월 선행 이익 전망치가 계속 개선되는지 살핀다.
- AI 투자 우려와 차입 비용 부담이 완화되는지 확인한다.
- 낮은 PER만으로 매수 시점을 단정하지 않고 반도체 경기 사이클을 함께 고려한다.
- #코스피
- #선행PER
- #한국증시
- #AI투자
- #반도체경기