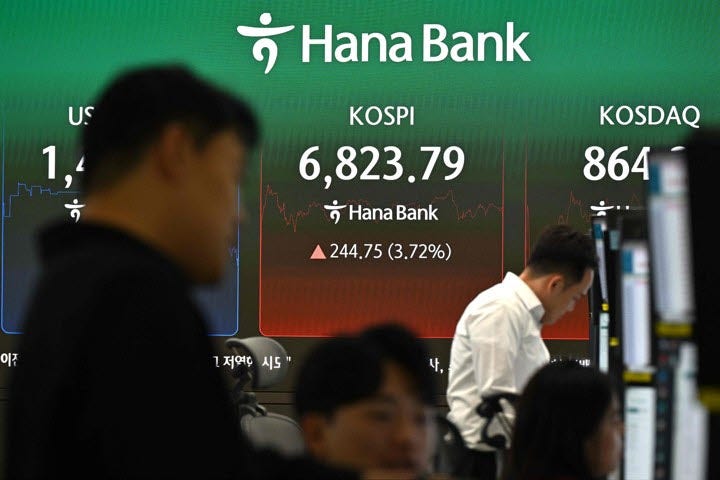
현황: 1만2000에서 9000으로 조정
골드만삭스는 코스피의 12개월 목표치를 기존 1만2000에서 9000으로 25% 낮췄다. 2026년 6월 고점 대비 지수가 35% 넘게 하락한 뒤, 더 보수적인 밸류에이션을 적용한 결과다. 다만 수정 목표치도 현재 수준보다 60% 이상 높은 것으로 제시됐다.
이번 조정은 한국 증시를 둘러싼 기대가 AI 투자 확대에서 그 지속 가능성과 수익성 점검으로 옮겨가는 흐름에 놓여 있다. 삼성전자와 SK하이닉스 등 반도체 대기업의 비중이 큰 코스피는 AI 투자에 대한 시장의 평가에 민감하게 반응하고 있다.
원인: AI 투자와 자금 조달 우려
AI 인프라 투자가 계속될지, 충분한 수익을 낼 수 있을지 불투명한 상황에서 업계의 자금 조달 비용이 오르자 투자자 우려가 커졌다. 이 부담이 반도체 중심의 코스피에도 영향을 미쳤다는 것이 골드만삭스의 설명이다.
밸류에이션은 이런 우려를 반영한다. 블룸버그 집계 기준 코스피의 12개월 선행 주가수익비율(PER)은 약 4배다. PER은 주가를 예상 이익과 비교하는 지표다. 골드만삭스는 현재 반도체 업종 밸류에이션이 내년 업종 이익 65% 감소 시나리오를 반영한다고 추산하면서, 이를 지나치게 비관적인 가정으로 평가했다. 메모리 업종을 제외한 종목은 선행 이익의 7.6배 수준에 거래되고 있다고 밝혔다.
전망: 낮춘 목표치와 남은 투자 기회
골드만삭스는 시장이 펀더멘털 전망을 지나치게 부정적으로 반영하고 있다고 진단하면서도, 목표치에는 더 보수적인 가정을 반영했다. 따라서 9000이라는 숫자는 낙관론의 확인이라기보다, 큰 폭의 하락 이후에도 상승 여력이 있다는 평가와 AI 투자 위험을 함께 담은 전망으로 읽을 수 있다.
금리·환율·정책의 구체적인 변화는 참고 뉴스에 제시되지 않았다. 이 자료만으로 이 요인들의 영향이나 코스피의 향후 경로를 단정하기는 어렵다. 투자자는 목표치 하나보다 AI 투자 지속성과 수익성, 반도체 업종의 이익 전망, 메모리 외 종목의 밸류에이션을 나눠 확인할 필요가 있다. 골드만삭스가 투자 기회로 언급한 분야는 전력, 산업재, 기업 지배구조 관련 종목, 내수 회복 및 한국 대중문화 수혜 기업이다.
결론
목표치 25% 하향은 AI 투자 우려를 반영한 보수적 조정이다. 동시에 골드만삭스는 현 수준 대비 상승 여력과 위험 대비 매력을 제시했다. 투자 판단 전에는 다음을 점검할 필요가 있다.
- 코스피 목표치 9000과 현재 지수의 기준 시점을 확인한다.
- AI 투자 지속성 및 반도체 이익 전망의 변화를 살핀다.
- 반도체 외 업종의 밸류에이션과 제시된 투자 분야를 따로 검토한다.
- #코스피
- #골드만삭스
- #AI투자
- #반도체
- #주식전망