현황: 코스피 12개월 목표치 9000
블룸버그에 따르면 골드만삭스 전략팀은 코스피의 향후 12개월 목표치를 1만2000에서 9000으로 25% 낮췄다. 6월 코스피가 9300선을 돌파했을 때 내놓은 낙관적 전망을 4개월 만에 조정한 것이다.
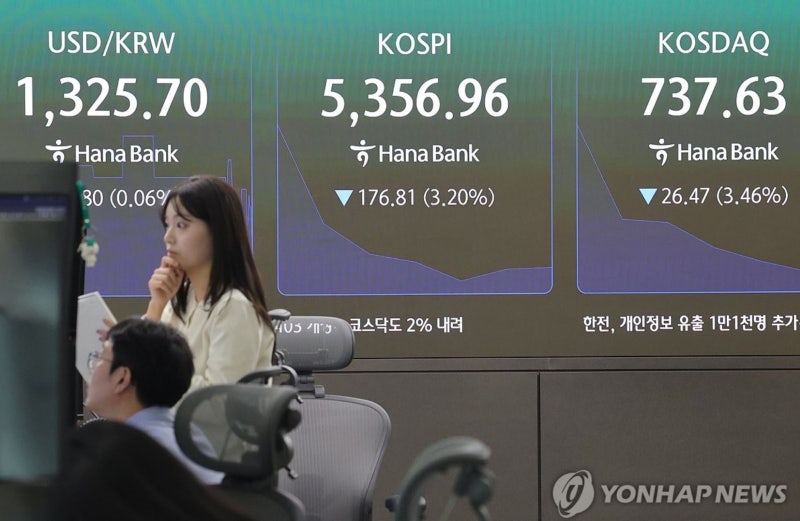
10월 23일 국내 증시는 장 초반 4% 넘게 하락해 한때 5400선을 밑돌았다. 이후 SK하이닉스의 솔리다임 상장 철회 공시 뒤 기관 매수세가 유입되며 5500선 가까이에서 버텼다. 목표치 조정은 지수 전망뿐 아니라 한국 증시를 바라보는 글로벌 투자자의 위험 평가가 달라지고 있음을 보여준다.
원인: AI 투자 수익성과 유가 변수
핵심 원인은 AI 인프라 투자가 실제 이익으로 이어질지에 대한 의문이다. 전력 조달 병목과 자금 조달 능력, 투자수익률 확보 문제가 부각되면서 기술주 전반의 투자심리가 약해졌다. 한국 증시에서는 메모리 반도체 호황 기대가 낙관론의 근거였지만, AI 투자 불확실성이 커지면 그 기대도 재평가될 수 있다.
거시 변수도 변동성을 키웠다. 미국 대형 기술기업의 AI 설비투자 지속에 대한 우려에 중동 지정학적 위기 재확산과 유가 급등이 겹쳤다. 다만 뉴스에는 금리나 환율의 구체적인 변화가 제시되지 않아, 이번 목표치 하향의 직접 원인으로 단정하기 어렵다.
전망: 이익 기대와 위험 가격을 함께 봐야
골드만삭스는 올해 한국 상장기업 이익이 약 4배 늘고 내년에도 35% 성장할 것이라는 기존 기대를 제시해 왔다. 그러나 AI 투자 회의론이 커지면 이익 전망 자체보다 그 이익이 지속될 수 있는지가 시장의 판단 기준이 될 가능성이 있다.
한편 뉴스는 현재 반도체 주가가 2027년 업계 이익이 약 65% 감소하는 상황까지 반영하고 있다는 시각도 전한다. 이는 하락 위험이 이미 상당 부분 가격에 반영됐을 수 있다는 주장이다. 다만 이 수치는 확정 전망이 아니라 현재 주가 수준을 해석하는 가정이다. 따라서 골드만삭스의 목표치 조정만으로 추가 하락이나 반등을 단정하기는 어렵다.
결론
이번 조정의 시사점은 코스피 목표 숫자보다 그 전제가 되는 AI 투자 수익성과 반도체 이익 전망을 확인해야 한다는 점이다.
- 골드만삭스의 9000 목표치와 25% 하향 폭을 기존 전망과 구분해 살핀다.
- 빅테크 실적 발표에서 AI 설비투자 지속 여부와 투자수익성 관련 내용을 확인한다.
- 반도체 이익 전망이 유지되는지, 2027년 이익 감소 가정이 바뀌는지 점검한다.
- #코스피
- #골드만삭스
- #반도체
- #AI투자
- #증시전망