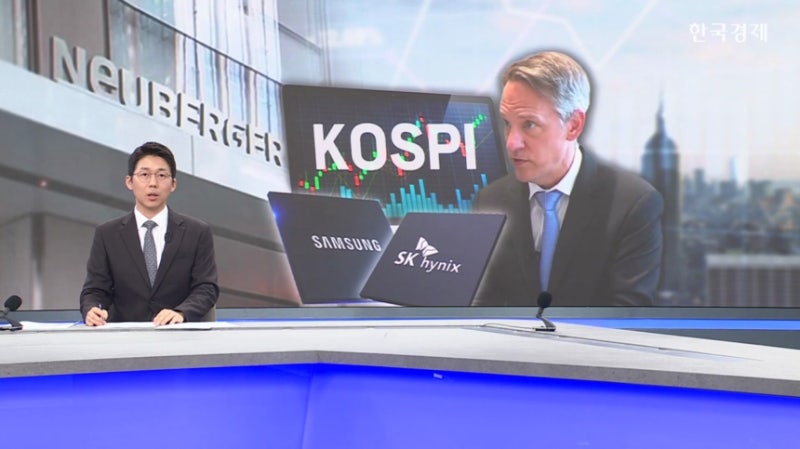
현황: 세계 주식에는 신중, 한국에는 저평가 진단
누버거버먼은 2026년 4분기 아웃룩에서 글로벌 주식 투자 의견을 ‘비중 확대’에서 ‘중립’으로 낮췄다. 4년 만의 첫 하향이다. 반면 제프 블라젝 공동 CIO는 한국 증시를 “극단적으로 저평가”됐다고 평가했다. 한국에는 이익의 3~4배 수준에 거래되면서 이익 성장세도 커지는 기업이 있다는 설명이다.
이 평가는 한국 시장 전체의 상승을 단정하는 전망이라기보다, 이익 성장에 비해 낮은 가격에 거래되는 종목이 있다는 진단으로 읽을 수 있다.
원인: AI 투자 수익과 금리 불확실성
블라젝 CIO는 시장의 갈림길로 AI 인프라 투자의 지속 가능성을 꼽았다. 미국 하이퍼스케일러들의 대규모 설비투자로 합산 현금흐름이 내년에 마이너스로 돌아설 수 있다는 전망이 나오지만, 그 기간이 1~2년에 그치면 견딜 여력이 있다고 봤다. 반대로 투자 성과가 나지 않으면 역풍이 될 수 있다고 경고했다.
투하자본이익률(ROIC)은 투자한 자본으로 얼마만큼의 이익을 내는지를 보여주는 지표다. 블라젝 CIO에 따르면 빅테크의 ROIC는 그동안 연 25~30%였으며, 15% 아래로 내려가면 시장이 크게 흔들릴 수 있다. 금리 상승과 기업 성장 둔화 가능성도 세계 주식에 신중한 태도를 취한 배경이다.
전망과 시사점: 저평가와 성장의 지속 여부를 함께 확인
한국 주식이 싸다는 평가는 이익 성장세가 이어진다는 조건과 맞물려 있다. 따라서 낮은 이익 배수만으로 투자 판단을 내리기보다, 기업의 이익 증가가 유지되는지와 AI 투자 수요가 실제 성과로 이어지는지를 함께 살펴야 한다. 뉴스에 제시된 3~4배라는 수치도 일부 종목에 대한 발언이지, 한국 증시 전체의 배수는 아니다.
결론
누버거버먼의 평가는 글로벌 주식 신중론 속에서도 한국의 일부 기업을 저평가와 성장의 조합으로 본다는 점에서 주목할 만하다. 다만 그 매력은 이익 성장과 투자 수익성이 뒷받침될 때 유효하다.
- 관심 종목의 이익 배수와 이익 성장세를 함께 확인한다.
- AI 관련 기업은 설비투자 규모보다 투자 성과와 ROIC 변화를 살핀다.
- 금리와 기업 성장 전망이 바뀔 때 저평가 논리도 유지되는지 재점검한다.
- #한국주식
- #누버거버먼
- #한국증시
- #AI투자
- #ROIC