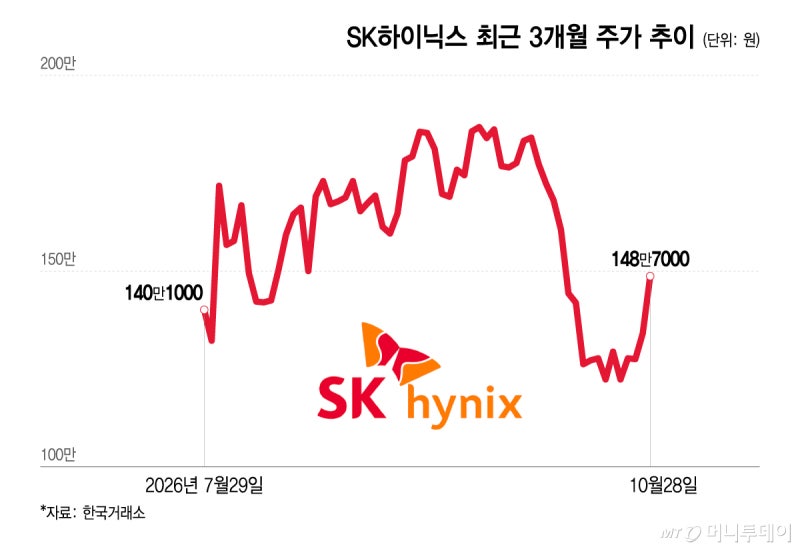
현황: 140만원대 주가 회복
2026년 10월 28일 SK하이닉스는 전 거래일보다 14만6000원(10.89%) 오른 148만7000원에 거래를 마쳤다. 10거래일 만의 140만원대 회복이다. 회사가 발표한 2026년 3분기 매출은 104조6155억원, 영업이익은 83조3334억원으로 역대 최대였고, 영업이익률은 79.7%다.
이번 주가 급등의 배경은 기록적인 실적뿐 아니라 메모리 판매의 중장기 가시성과 대규모 주주환원 발표다. 시장은 실적 정점 우려가 완화될 수 있는 근거에 반응한 것으로 해석된다.
원인: 장기공급계약과 주주환원
장기공급계약(LTA)은 고객과 장기간 공급 물량을 정하는 계약이다. SK하이닉스에 따르면 LTA 고객은 기존 10여 곳에서 14곳으로 늘었으며, 2027년과 2028년 생산능력의 50% 이상을 계약으로 채웠다. 확정 계약과 협의 중인 물량을 고려하면 2029년까지 D램과 고대역폭메모리(HBM) 판매처를 확보했다는 게 회사 설명이다.
주주환원 계획도 수급에 영향을 줄 요인이다. 회사는 2026년 약 100조원 규모의 환원을 추진하며, 현금배당 30조원 이상과 자사주 매입·소각 60조원 이상을 계획한다고 밝혔다. 자사주 환원액에는 10월 21일까지 진행된 기존 40조원 매입이 포함된다. 이날 외국인은 SK하이닉스를 3844억원 순매수해 4거래일 연속 순매도에서 돌아섰다.
전망: 실적보다 확인할 것은 계약의 지속성
2029년까지의 판매 가시성은 피크아웃 우려를 낮추는 재료지만, 계약 물량이 실제 매출과 이익으로 이어지는 과정은 계속 확인해야 한다. 특히 주주환원 규모와 실행 일정, LTA에 따른 생산·판매 계획이 향후 실적 전망을 뒷받침하는지 살펴볼 필요가 있다.
금리와 환율 등 거시 변수의 구체적인 영향은 참고 뉴스에 제시되지 않았다. 따라서 이 자료만으로 거시 환경이 주가 상승을 이끌었다고 단정하기는 어렵다. 현재 주가에는 실적 기록과 메모리 수요 기대, 수급 개선 기대가 함께 반영된 것으로 볼 수 있다.
결론
이번 상승의 핵심은 3분기 최대 실적과 2029년까지 이어지는 판매 가시성, 자사주 매입·소각을 포함한 주주환원 계획이다. 투자자는 다음 항목을 확인할 수 있다.
- 2027~2028년 생산능력의 LTA 계약 비중이 유지되는지 살핀다.
- 주주환원 계획의 실제 매입·소각 진행을 확인한다.
- 향후 실적 발표에서 매출과 영업이익이 계약 가시성을 뒷받침하는지 점검한다.
- #SK하이닉스
- #SK하이닉스주가
- #메모리반도체
- #HBM
- #주주환원